Cena zlata se na začátku týdne drží na stabilní úrovni, přestože v uplynulých dnech zaznamenala sérii poklesů. Investoři se aktuálně soustředí především na snižující se geopolitické napětí, které snižuje potřebu uchylovat se ke zlatu jako tradičnímu bezpečnému přístavu. Hlavním katalyzátorem tohoto vývoje byla víkendová obchodní dohoda mezi Spojenými státy a Evropskou unií, která přinesla úlevu světovým trhům a výrazně posílila ochotu investorů riskovat.
V pondělí během asijského obchodování se spotová cena zlata zvýšila o 0,1 % na 3 340,25 USD za unci. Futures na zlato ve stejnou dobu mírně posílily o 0,1 % na 3 396,70 USD za unci. Přesto zůstává zlato pod tlakem – v předchozích dvou týdnech totiž vykázalo dvě po sobě jdoucí týdenní ztráty. Největší vliv na poklesy měla především dohoda mezi USA a Japonskem, která již minulý týden uvolnila globální obchodní napětí.

Dohoda oznámená americkým prezidentem Donaldem Trumpem v neděli stanovuje 15% cla na většinu zboží z EU dováženého do USA – tedy polovinu oproti dříve navrhovaným 30 %. Tento kompromis se pozitivně odrazil na náladě investorů, kteří začali více sázet na riziková aktiva jako akcie, což automaticky snižuje zájem o zlato a další bezpečné investice. Vyhlídka na zmírnění obchodního konfliktu mezi dvěma největšími ekonomickými bloky na světě výrazně přispěla ke stabilizaci trhů.
Zatímco obchodníci reagují na nové dohody v Asii i Evropě, pozornost se nyní soustřeďuje na vztahy mezi USA a Čínou. V pondělí se ve Stockholmu uskutečnila jednání mezi vysokými představiteli obou zemí. Podle zprávy deníku South China Morning Post obě strany zvažují prodloužení současného celního příměří o tři měsíce, čímž by se předešlo zavedení nových cel před termínem 12. srpna. Takové ujištění dále snižuje celosvětovou nejistotu a podkopává důvody pro nákup zlata.
Vedle geopolitických faktorů je pro trh se zlatem klíčové i očekávané zasedání Federálního rezervního systému (Fed), které probíhá tento týden a skončí ve středu. Trhy všeobecně předpokládají, že sazby zůstanou nezměněny v rozmezí 4,25 % až 4,50 %. Investoři ale budou pozorně sledovat jazyk prohlášení Fedu, hledajíce náznaky, kdy by mohlo dojít k prvnímu snížení sazeb – například v září nebo během podzimu.
Zlato je tradičně citlivé na vývoj úrokových sazeb, protože vyšší sazby zvyšují náklady příležitosti pro držbu aktiv bez výnosu, jako je právě zlato. Pokud by Fed naznačil, že se blíží k cyklu snižování sazeb, mohl by to být signál k novému růstu poptávky po drahých kovech. Naopak jakýkoli jestřábí tón by mohl zlato srazit níže.
Trhy rovněž čekají na klíčová makroekonomická data, která budou zveřejněna v druhé polovině týdne – včetně indexu cen osobních výdajů (PCE), což je preferovaný inflační ukazatel Fedu, a zprávy o zaměstnanosti za červenec. Obě čísla by mohla výrazně ovlivnit měnovou politiku USA a tím i vývoj ceny zlata.
V širším kontextu komoditních trhů byly trhy s kovy celkově klidné. Index amerického dolaru zůstal utlumený po předchozích prudkých týdenních ztrátách, což obvykle působí podpůrně pro ceny kovů denominovaných v dolarech. Přesto stříbrné futures zůstaly beze změny na hodnotě 38,368 USD za unci.

Platina byla výjimkou – její futures vzrostly o 1,6 % na 1 445,05 USD za unci, což je výrazný pohyb ve srovnání s jinými drahými kovy. Platinu podpořily spekulace o růstu poptávky v automobilovém průmyslu a omezené nabídce. U mědi se obrázek lišil podle burzy – zatímco referenční měď na Londýnské burze kovů vzrostla o 0,4 % na 9 790,25 USD za tunu, americké měděné futures mírně oslabily o 0,2 % na 5,775 USD za libru.
Zlato se sice krátkodobě stabilizovalo, ale zůstává pod tlakem zlepšujícího se globálního sentimentu. Obchodní dohody USA s EU a Japonskem snižují nejistotu a odvádějí investory od bezpečných aktiv. Výsledek zasedání Fedu a nadcházející americká data budou rozhodující pro to, zda se žlutý kov odrazí výš, nebo bude dál ztrácet půdu pod nohama.
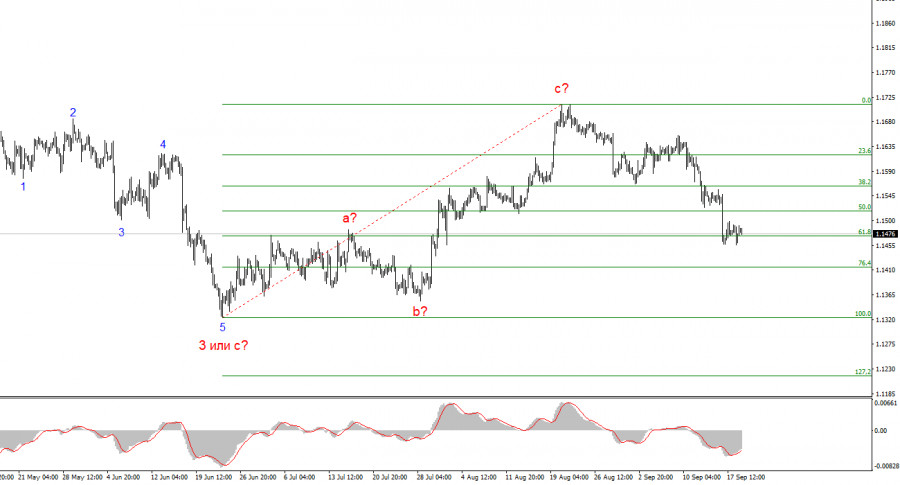
Die Wellenstruktur im 4‑Stunden-Chart für EUR/USD wird zunehmend komplexer. Von einer Aufhebung des seit Januar vergangenen Jahres laufenden Aufwärtstrendsegments (unterer Chart) kann weiterhin keine Rede sein. Im Gegenteil: Wir haben eine vollständige korrektive A‑B‑C‑Struktur gesehen, die möglicherweise bereits abgeschlossen ist. Die jüngsten Entwicklungen rund um die Federal Reserve und ihre Geldpolitik haben jedoch erneut Einfluss auf die aktuelle Wellenstruktur genommen. Zur Erinnerung: Nachrichtenlage und Wellenstruktur stehen häufig im Widerspruch zueinander, sodass Anpassungen notwendig werden.
Die Wellenstruktur könnte sich nun erneut zu einer komplexeren Formation entwickeln. Welle C hat eine dreiwellige Form angenommen, während die nächste Welle als Welle D identifiziert wird. Das gesamte Trendsegment, das am 27. Januar begonnen hat, könnte nun eine fünfwellige Korrekturform A‑B‑C‑D‑E ausbilden. Trifft diese Annahme zu, ist Welle D abgeschlossen, und EUR/USD befindet sich seit dem 21. August in der Phase der Ausbildung von Welle E, deren Tief unterhalb des Tiefs von Welle C bei 1,1325 liegen sollte. Die einzige Frage lautet nun, ob die Nachrichtenlage den Dollar ausreichend unterstützt, damit das Paar unter 1,1325 fallen kann.
Die Fed-Sitzung hat die Marktsicht auf den Dollar verändert
Das Währungspaar EUR/USD veränderte sich am Freitag kaum, während sich die Handelsspanne wieder auf ihre üblichen minimalen Werte einpendelte. Im Großen und Ganzen konzentrierte sich der Markt in der vergangenen Woche nur auf ein Ereignis – die Sitzung der Federal Reserve. Alle anderen Ereignisse wurden entweder ignoriert oder erhielten von den Marktteilnehmern nur begrenzte Aufmerksamkeit. Die Sitzung der Bank of England ist ein deutlicher Beleg dafür. Obwohl auch der britische Notenbankrat einen relativ restriktiven Kurs eingeschlagen hat, brachte dies dem Pfund keinerlei Unterstützung.
Der wichtigste Punkt ist aus meiner Sicht, dass der Markt gezeigt hat, dass er kurzfristig bereit ist, Entscheidungen ausschließlich auf Basis globaler Faktoren zu treffen. Die Geldpolitik der EZB oder der Bank of England zählt dabei nicht zu diesen Faktoren. Im Kern läuft derzeit alles auf zwei Themen hinaus: die Entwicklungen im Nahostkonflikt und die Geldpolitik der Federal Reserve. Diese beiden Faktoren bieten, wie anzumerken ist, vergleichsweise günstige Perspektiven für den Dollar. Zunächst einmal dauert der Konflikt im Nahen Osten an, und ich erkenne keine Anzeichen für eine Lösung. Donald Trump könnte durchaus eine weitere Eskalation anstreben. Im Moment ist das bestmögliche Szenario für die Weltgemeinschaft, dass es zu einer Eskalation kommt, aber zumindest nicht jetzt, sondern erst nach den US-Kongresswahlen. Nach den Wahlen könnte sich das Kräfteverhältnis im US-Kongress deutlich verändern, sodass eine Eskalation wesentlich weniger gravierend ausfallen könnte, als dies der Fall wäre, wenn Trump die vollständige Kontrolle über das Land behielte. Wie paradox es auch klingen mag: Die Welt braucht, dass die Republikaner die Wahlen verlieren.
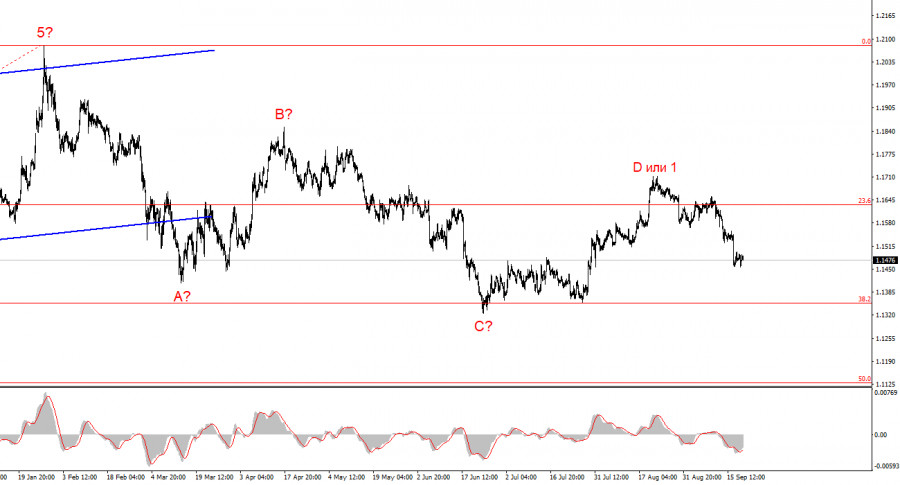
Auf Basis meiner Analyse von EUR/USD komme ich zu dem Schluss, dass sich das Paar weiterhin innerhalb des globalen korrektiven Trendsegments A‑B‑C‑D‑E bewegt. Wenn diese Annahme korrekt ist, wird der Rückgang in Richtung von Zielen unterhalb des Tiefs von Welle C bei 1,1325 anhalten. Zuvor hatte ich dieses Szenario als alternatives betrachtet, und ohne die Sitzung der Federal Reserve wäre es ein Reservescenario geblieben. Die Fed hat den Markt jedoch überrascht und ihm keine andere Wahl gelassen, als eine neue Kaufwelle des US‑Dollars zu starten. Gleichzeitig sind für eine weitere Aufwertung des Dollars neue Impulse erforderlich. Solche Impulse sehe ich derzeit nicht. Daher könnte sich von den aktuellen Niveaus aus eine neue aufwärtsgerichtete, nicht‑korrigierende Welle bilden.
In der höheren Zeitebene ist ein Aufwärtstrendsegment erkennbar, dem die Ausbildung einer korrektiven A‑B‑C‑Struktur folgte. Diese Struktur könnte sich zu einer fünfwelligen Formation weiterentwickeln, doch derzeit betrachte ich sie als abgeschlossen. Trifft dies zu, hat sich ein neues impulsives Aufwärtstrendsegment zu bilden begonnen.
Die Grundprinzipien meiner Analyse:

QUICK LINKS
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Kontakt mit uns aufnehmen