Cena zlata se na začátku týdne drží na stabilní úrovni, přestože v uplynulých dnech zaznamenala sérii poklesů. Investoři se aktuálně soustředí především na snižující se geopolitické napětí, které snižuje potřebu uchylovat se ke zlatu jako tradičnímu bezpečnému přístavu. Hlavním katalyzátorem tohoto vývoje byla víkendová obchodní dohoda mezi Spojenými státy a Evropskou unií, která přinesla úlevu světovým trhům a výrazně posílila ochotu investorů riskovat.
V pondělí během asijského obchodování se spotová cena zlata zvýšila o 0,1 % na 3 340,25 USD za unci. Futures na zlato ve stejnou dobu mírně posílily o 0,1 % na 3 396,70 USD za unci. Přesto zůstává zlato pod tlakem – v předchozích dvou týdnech totiž vykázalo dvě po sobě jdoucí týdenní ztráty. Největší vliv na poklesy měla především dohoda mezi USA a Japonskem, která již minulý týden uvolnila globální obchodní napětí.

Dohoda oznámená americkým prezidentem Donaldem Trumpem v neděli stanovuje 15% cla na většinu zboží z EU dováženého do USA – tedy polovinu oproti dříve navrhovaným 30 %. Tento kompromis se pozitivně odrazil na náladě investorů, kteří začali více sázet na riziková aktiva jako akcie, což automaticky snižuje zájem o zlato a další bezpečné investice. Vyhlídka na zmírnění obchodního konfliktu mezi dvěma největšími ekonomickými bloky na světě výrazně přispěla ke stabilizaci trhů.
Zatímco obchodníci reagují na nové dohody v Asii i Evropě, pozornost se nyní soustřeďuje na vztahy mezi USA a Čínou. V pondělí se ve Stockholmu uskutečnila jednání mezi vysokými představiteli obou zemí. Podle zprávy deníku South China Morning Post obě strany zvažují prodloužení současného celního příměří o tři měsíce, čímž by se předešlo zavedení nových cel před termínem 12. srpna. Takové ujištění dále snižuje celosvětovou nejistotu a podkopává důvody pro nákup zlata.
Vedle geopolitických faktorů je pro trh se zlatem klíčové i očekávané zasedání Federálního rezervního systému (Fed), které probíhá tento týden a skončí ve středu. Trhy všeobecně předpokládají, že sazby zůstanou nezměněny v rozmezí 4,25 % až 4,50 %. Investoři ale budou pozorně sledovat jazyk prohlášení Fedu, hledajíce náznaky, kdy by mohlo dojít k prvnímu snížení sazeb – například v září nebo během podzimu.
Zlato je tradičně citlivé na vývoj úrokových sazeb, protože vyšší sazby zvyšují náklady příležitosti pro držbu aktiv bez výnosu, jako je právě zlato. Pokud by Fed naznačil, že se blíží k cyklu snižování sazeb, mohl by to být signál k novému růstu poptávky po drahých kovech. Naopak jakýkoli jestřábí tón by mohl zlato srazit níže.
Trhy rovněž čekají na klíčová makroekonomická data, která budou zveřejněna v druhé polovině týdne – včetně indexu cen osobních výdajů (PCE), což je preferovaný inflační ukazatel Fedu, a zprávy o zaměstnanosti za červenec. Obě čísla by mohla výrazně ovlivnit měnovou politiku USA a tím i vývoj ceny zlata.
V širším kontextu komoditních trhů byly trhy s kovy celkově klidné. Index amerického dolaru zůstal utlumený po předchozích prudkých týdenních ztrátách, což obvykle působí podpůrně pro ceny kovů denominovaných v dolarech. Přesto stříbrné futures zůstaly beze změny na hodnotě 38,368 USD za unci.

Platina byla výjimkou – její futures vzrostly o 1,6 % na 1 445,05 USD za unci, což je výrazný pohyb ve srovnání s jinými drahými kovy. Platinu podpořily spekulace o růstu poptávky v automobilovém průmyslu a omezené nabídce. U mědi se obrázek lišil podle burzy – zatímco referenční měď na Londýnské burze kovů vzrostla o 0,4 % na 9 790,25 USD za tunu, americké měděné futures mírně oslabily o 0,2 % na 5,775 USD za libru.
Zlato se sice krátkodobě stabilizovalo, ale zůstává pod tlakem zlepšujícího se globálního sentimentu. Obchodní dohody USA s EU a Japonskem snižují nejistotu a odvádějí investory od bezpečných aktiv. Výsledek zasedání Fedu a nadcházející americká data budou rozhodující pro to, zda se žlutý kov odrazí výš, nebo bude dál ztrácet půdu pod nohama.
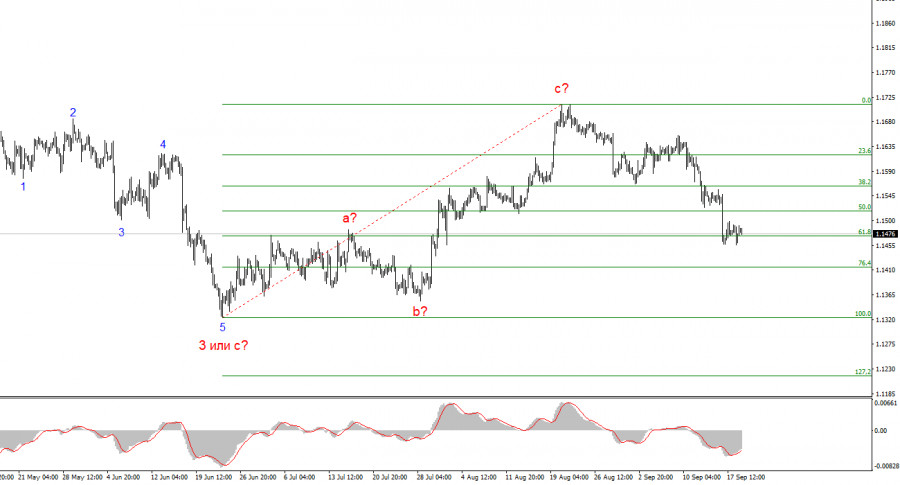
The wave structure on the 4-hour chart for EUR/USD is becoming more complex. There is still no question of invalidating the upward trend segment (lower chart), which began in January last year. On the contrary, we have seen a full corrective A-B-C structure that may have been completed. However, recent events related to the Federal Reserve and its policy have once again affected the current wave structure. Let me remind you that the news background and wave structure often conflict with each other, making adjustments necessary.
The wave structure may now once again develop into a more complex formation. Wave C has taken a three-wave form, while the next wave is identified as wave D. The entire trend segment that began on January 27 may now take a five-wave corrective form, A-B-C-D-E. If this assumption is correct, wave D is complete, and on August 21, EUR/USD entered the phase of forming wave E, whose low should be below the low of wave C at 1.1325. The only question now is whether the news background will support the dollar sufficiently for the pair to fall below 1.1325.
The Fed Meeting Changed the Market's View of the Dollar
The EUR/USD pair was virtually unchanged on Friday, while the range of price movements returned to its usual minimal levels. By and large, the market focused on only one event last week—the Federal Reserve meeting. All other events were either ignored or received only limited attention from market participants. The Bank of England meeting is clear evidence of this. Despite the fact that the British regulator also adopted a relatively hawkish stance, this provided no support for sterling.
The most important point, from my perspective, is that the market demonstrated that, in the near term, it is prepared to make decisions based only on global factors. At the same time, the monetary policy of the ECB or the Bank of England is not among these factors. Essentially, everything currently comes down to two issues: developments in the Middle East conflict and the Federal Reserve's monetary policy. These two factors, it should be noted, offer relatively favorable prospects for the dollar. To begin with, the conflict in the Middle East is continuing, and I see no signs that it is being resolved. Donald Trump could well opt for further escalation. At this point, the best-case scenario for the global community is for an escalation to occur, but at least not now, but after the U.S. congressional elections. Following the elections, the balance of power in the U.S. Congress could change significantly, so any escalation could be considerably less severe than it might be if Trump retained full control of the country. Therefore, however it may sound, the world needs the Republicans to lose the elections.
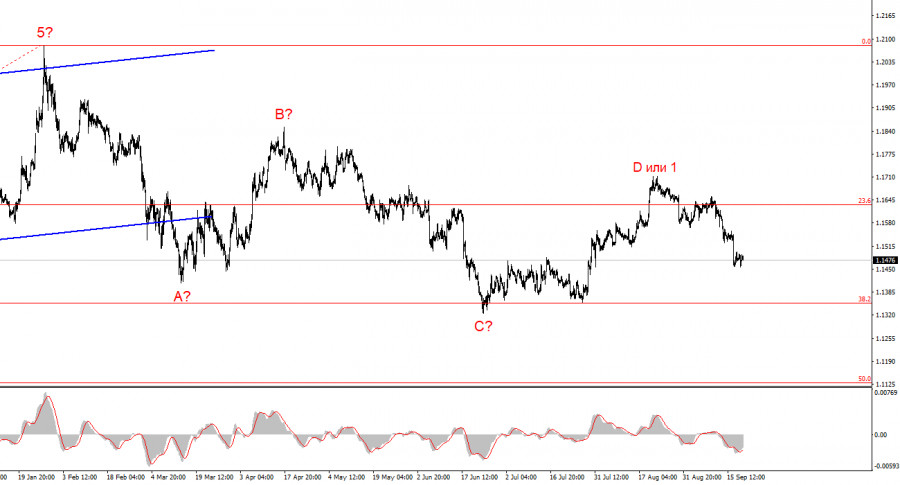
Based on my analysis of EUR/USD, I conclude that the pair remains within the global corrective A-B-C-D-E trend segment. If this assumption is correct, the decline will continue toward targets below the low of wave C at 1.1325. I previously considered this scenario an alternative one, and without the Federal Reserve meeting, it would have remained a reserve scenario. However, the Fed delivered a surprise, leaving the market with no other option but to initiate a new wave of U.S. dollar purchases. At the same time, however, further dollar appreciation requires new catalysts. I do not see any such catalysts at the moment. Therefore, a new upward, non-corrective wave may begin from the current levels.
On the higher timeframe, an upward trend segment is visible, followed by the formation of an A-B-C corrective structure. This structure could develop into a five-wave formation, but at present I consider it complete. If so, a new impulsive upward trend segment has begun to form.
The Main Principles of My Analysis:

QUICK LINKS
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Contact Us